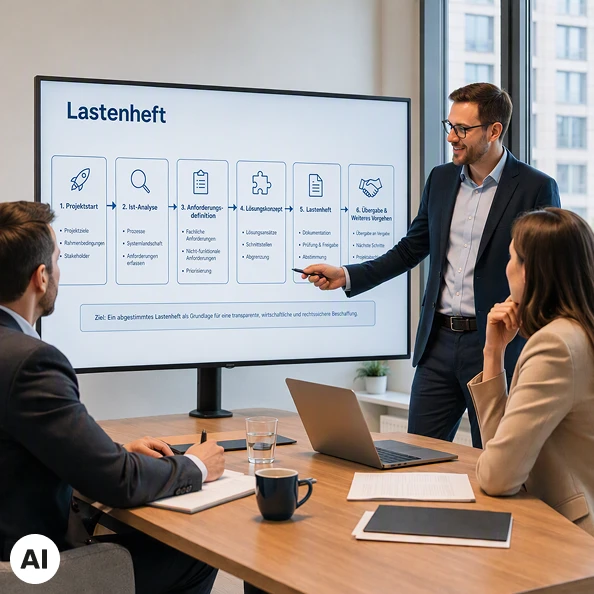
Viele Organisationen des öffentlichen Sektors beschreiben ihre IT-Anforderungen bis heute in einem klassischen Lastenheft. Für Vorhaben mit klar umrissenem und im Vorfeld vollständig definierbarem Leistungsumfang ist das weiterhin ein bewährtes Instrument. Sobald jedoch Software iterativ entwickelt oder eingeführt wird und sich fachliche Anforderungen erst im Projektverlauf konkretisieren, stößt auch ein vollständig ausformuliertes Lastenheft an seine Grenzen. Modernes Anforderungsmanagement verschiebt den Schwerpunkt deshalb von der einmaligen und abschließenden Spezifikation hin zu einer nutzerzentrierten Produktvision. Aus dieser lassen sich Anforderungen schrittweise, priorisiert und nachvollziehbar ableiten. So entsteht die notwendige Flexibilität, um komplexe Digitalisierungs- und Softwareprojekte erfolgreich umzusetzen.
Filter:
12 von 106 Ergebnissen
Digitalisierung, Prozessautomatisierung und ERP-Transformationen eröffnen dem öffentlichen Sektor erhebliche Potenziale für effizientere Verwaltungsleistungen. Ob diese Potenziale tatsächlich realisiert werden können, hängt jedoch maßgeblich von der Qualität der zugrunde liegenden Daten ab. Gerade im öffentlichen Sektor treffen gewachsene IT-Landschaften, heterogene Fachverfahren und unterschiedliche Erfassungslogiken aufeinander. Sind Stammdaten inkonsistent, veraltet oder nicht eindeutig verantwortet, geraten selbst technisch ausgereifte Vorhaben schnell ins Stocken. Stammdatenmanagement entwickelt sich damit vom nachgelagerten Verwaltungsthema zum strategischen Erfolgsfaktor für Digitalisierungs- und ERP-Initiativen. Die Weichen dafür sollten deutlich früher gestellt werden, als es in der Projektpraxis häufig geschieht.
Kommunen, Landesbehörden und andere öffentliche Institutionen wickeln ihre Verwaltungsprozesse zunehmend digital über Fachverfahren ab und erzeugen dabei fortlaufend wertvolle Prozessdaten. Process Mining macht diese Datenspuren sichtbar und nutzbar: Diese Methode rekonstruiert automatisiert, wie Bearbeitungsabläufe tatsächlich durchlaufen werden und zeigt Abweichungen zwischen dokumentierten Prozessen und gelebter Praxis auf. Auf Basis von Fall-IDs, Aktivitäten und Zeitstempeln werden Prozessvarianten, Engpässe und Optimierungspotenziale transparent. Gerade Verwaltungen mit begrenzten Ressourcen und komplexen Zuständigkeiten erhalten dadurch eine datenbasierte und nachvollziehbare Grundlage für gezielte Prozessverbesserungen.
Mit dem Ende von Wartung und Gewährleistung für die CAFM-Software Planon Essentials zum 31. Dezember 2026 stehen viele Hochschulen vor einer Entscheidung, die keinen weiteren Aufschub duldet. Das System wurde an zahlreichen Einrichtungen noch unter seinem früheren Namen conjectFM eingeführt. Für betroffene Hochschulen bedeutet das: Sie müssen ein neues Ausschreibungsverfahren durchführen, um eine alternative Softwarelösung am Markt zu evaluieren. Ein europaweites Vergabeverfahren nimmt dabei regelmäßig deutlich mehr als ein halbes Jahr in Anspruch, insbesondere wenn Bieterfragen, interne Abstimmungen oder nachträglich formulierte Anforderungen zu Verzögerungen führen. Die entscheidenden Weichen müssen deshalb lange vor der eigentlichen Ausschreibung gestellt werden.
Viele Organisationen des Öffentlichen Sektors stehen vor der Transformation nach SAP S/4HANA. Die technische Migration ist dabei nur ein Teil der Aufgabe. Entscheidend ist, ob der Wechsel als fachlicher Neustart mit konsequenter Standardisierung oder als Brownfieldmigration mit gezielter Optimierung umgesetzt wird. Welche Vorgehensweise geeignet ist, hängt vom fachlichen Zielbild, der Datenqualität, den verfügbaren Ressourcen, den rechtlichen Rahmenbedingungen und der Veränderungsfähigkeit der Organisation ab.
Der Ausbau der Netzebene 4 (NE4) ist technologisch weitgehend etabliert: FTTH-Architekturen, Inhouse-Verkabelungen und aktive Übertragungstechnik funktionieren zuverlässig und werden kontinuierlich weiterentwickelt. Trotz dieser technischen Reife stocken viele Projekte. Verzögerungen, unklare Zuständigkeiten, wirtschaftliche Unsicherheiten und Zielkonflikte zwischen Telekommunikationsunternehmen, Stadtwerken, Kommunen und Wohnungsbaugesellschaften prägen die Praxis.
Kommunen und öffentliche Einrichtungen stehen unter zunehmendem Druck, Verwaltungsleistungen trotz knapper Personalressourcen, heterogener IT-Landschaften und steigender Serviceerwartungen effizient bereitzustellen. Prozessautomatisierung im öffentlichen Sektor entwickelt sich dabei zu einem zentralen Instrument der Verwaltungsmodernisierung.
Die deutsche Grunderwerbsteuer ist komplex und stellt insbesondere bei konzerninternen Umstrukturierungen häufig ein wesentliches Transaktionshindernis dar. Eine aktuelle Entscheidung des Europäischen Gerichtshofs (EuGH) zur Grunderwerbsteuer könnte jedoch perspektivisch zu einer spürbaren Entlastung beitragen und die Diskussion in Deutschland neu beleben.
Das BMF ordnet den Umgang mit gemischt genutzten Eingangsleistungen bei nichtwirtschaftlichen Tätigkeiten im engeren Sinne neu. Das Schreiben ist vor allem für juristische Personen des öffentlichen Rechts („jPöR“) sowie für steuerbegünstigte Körperschaften mit ideellem Bereich praxisrelevant, weil es die Abgrenzung zwischen privater und nichtwirtschaftlicher Nutzung klarer fasst und zahlreiche Abschnitte im Umsatzsteueranwendungserlass (UStAE) anpasst. Ändert sich das Nutzungsverhältnis zwischen unternehmerischem Bereich und nichtwirtschaftlicher Tätigkeit, wird künftig nicht mehr die unentgeltliche Wertabgabe angewendet, sondern die Vorsteuerberichtigung nach § 15a UStG.
Der (Neu-)Bau oder die Revitalisierung kommunaler Schwimmbäder stellt Städte und Gemeinden seit Jahren vor erhebliche Herausforderungen. Aktuell gewinnt das Thema zusätzlich an Dynamik – nicht zuletzt durch neue Förderprogramme des Bundes sowie die verstärkte öffentliche Diskussion um das sogenannte „Bädersterben“. Gleichzeitig bleibt es dabei: Auch mit Fördermitteln erfordert ein Schwimmbadprojekt eine sorgfältige, strukturierte und fachübergreifende Planung, um langfristig erfolgreich zu sein.
Der Glasfaserausbau bringt Stadtwerke, Kommunen und Telekommunikationsunter-nehmen an einen Tisch – oft mit unterschiedlichen Interessen, Prioritäten und Rahmen-bedingungen. Divergierende Positionen zu Ausbaukonzepten, Finanzierung, Zuständig-keiten oder Zeitplänen können Projekte verzögern oder gefährden.
Seit 2020 können gemeinnützige Körperschaften ihre steuerbegünstigten Zwecke auch durch ein planmäßiges arbeitsteiliges Zusammenwirken mit anderen steuerbegünstigten Körperschaften erfüllen. Das sieht § 57 Abs. 3 der Abgabenordnung (AO) vor. Diese Regelung ermöglicht etwa Servicegesellschaften, durch Dienstleistungen für andere Gemeinnützige eine eigene steuerbegünstigte Tätigkeit zu begründen. Eine ausdrückliche gesetzliche Regelung, dass eine solche Zusammenarbeit auch mit juristischen Personen des öffentlichen Rechts (jPöR) zulässig ist, existiert jedoch nicht – anders als bei den Regelungen zur Mittelweitergabe. Teilweise wurde dennoch eine Öffnung für den hoheitlichen Bereich gefordert.