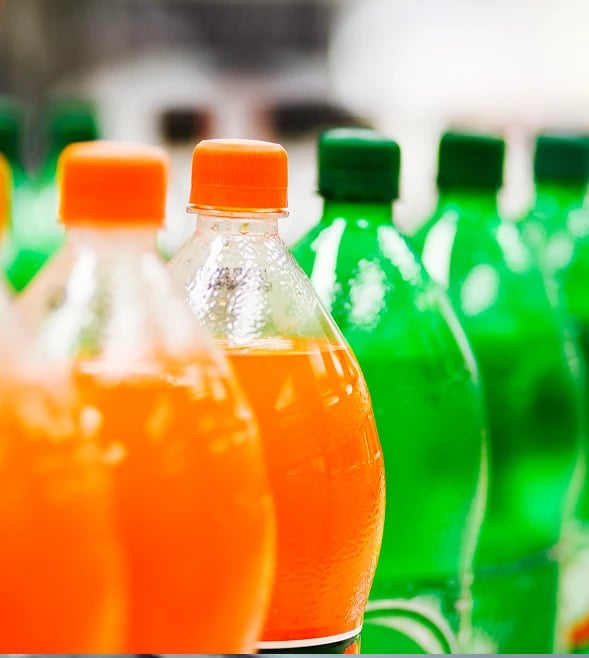
Bei der geplanten Zuckergetränkesteuer gibt es eine wichtige Änderung: Nachdem das Bundeskabinett am 14. Oktober 2026 zunächst eine Einführung zum 1. Juli 2027 auf den Weg gebracht hatte, hat sich die Koalition nun auf einen späteren Start verständigt. Die Steuer soll nach aktuellem Stand erst zum 1. Januar 2028 in Kraft treten. Zugleich soll das bislang vorgesehene Zwei-Stufen-Modell durch ein Drei-Stufen-Modell ersetzt werden. Das Gesetzgebungsverfahren ist allerdings noch nicht abgeschlossen.
Das Wichtigste in Kürze
Mit dieser Mandanteninformation geben wir Ihnen einen Überblick über die geplanten Regelungen und zeigen, welche Schritte Sie bereits jetzt angehen sollten.
- Start: Die Steuer soll nach der aktuellen Koalitionseinigung ab dem 1. Januar 2028 erhoben werden.
- Steuersätze: Statt der bislang geplanten zwei Steuerstufen soll künftig ein Drei-Stufen-Modell gelten. Die endgültige konkrete Ausgestaltung ist noch Gegenstand des Gesetzgebungsverfahrens.
- System: Nach dem bisherigen Regelungsvorschlag ist die Zuckergetränkesteuer als Verbrauchsteuer mit Steuerlagern, Erlaubnissen und Steueranmeldungen bei der Zollverwaltung vorgesehen.
- Betroffen: Betroffen sein sollen insbesondere Hersteller und Großhändler sowie Unternehmen, die entsprechende Getränke importieren oder grenzüberschreitend beziehen.
- Handlungsbedarf: Unternehmen sollten ihre Betroffenheit sowie mögliche Gestaltungsspielräume frühzeitig prüfen. Der nun vorgesehene spätere Start verschafft zwar zusätzliche Vorbereitungszeit, ändert aber grundsätzlich nichts am erheblichen Umsetzungsbedarf.
Gerade Unternehmen, die bislang keine Berührung mit Verbrauchsteuern hatten, sollten die zusätzliche Vorlaufzeit nutzen, um Verantwortlichkeiten, Prozesse und erforderliches Know-how aufzubauen.
Welche Getränke besteuert werden sollen
Nach den bisherigen Planungen sollen insbesondere zuckerhaltige Getränke wie Limonaden, Eistees, Energydrinks und Fruchtnektare beziehungsweise Fruchtsaftgetränke erfasst werden. Auch zuckerhaltige Sirupe und Konzentrate können unter die Steuer fallen.
Mit der jüngsten Koalitionseinigung soll die Besteuerung künftig in drei statt bisher zwei Stufen nach dem Zuckergehalt erfolgen. Die konkrete Ausgestaltung der neuen Stufen sollte jedoch erst nach Abschluss des parlamentarischen Verfahrens abschließend bewertet werden.
Nach dem ursprünglichen Regierungsentwurf sollte der gesamte Zucker laut Nährwertkennzeichnung maßgeblich sein. Die Zuordnung der Waren richtet sich zudem nach dem Zolltarif. Die richtige zolltarifliche Einreihung kann damit unmittelbar darüber entscheiden, ob ein Produkt unter die Steuer fällt.
Nach den bisherigen Planungen sollen unter anderem reine Frucht- und Gemüsesäfte, ungesüßte Schorlen sowie bestimmte weitere Getränkekategorien nicht erfasst werden. Für kleine Hersteller ist ebenfalls eine Ausnahme vorgesehen. Die genaue Ausgestaltung der Ausnahmen bleibt im weiteren Gesetzgebungsverfahren zu beobachten.
Wie die Zuckergetränkesteuer erhoben werden soll
Die Zuckergetränkesteuer ist nach der bislang vorgesehenen Konzeption als Verbrauchsteuer ausgestaltet und folgt in ihrer Systematik bekannten Verbrauchsteuern wie der Alkohol-, Tabak- oder Energiesteuer. Der BDZ-Bundesvorsitzende Thomas Liebel verwies bei der Anhörung im Finanzausschuss beispielsweise auf die erforderlichen Erlaubnisse, Steueranmeldungen, Aufzeichnungspflichten und Kontrollverfahren.
Anders als harmonisierte Verbrauchsteuern wäre die Zuckergetränkesteuer eine nationale Steuer. Für grenzüberschreitend tätige Unternehmen bedeutet dies, dass die jeweiligen nationalen Regelungen gesondert betrachtet werden müssen.
Nach dem bisherigen Konzept können Getränke in einem Steuerlager unversteuert hergestellt, gelagert und versandt werden. Dafür soll eine Erlaubnis der Zollverwaltung erforderlich sein. Erst beim Verlassen des Steuerlagers entsteht grundsätzlich die Steuer.
Ob und in welchem Umfang die Details dieses Verfahrens im weiteren Gesetzgebungsverfahren noch angepasst werden, sollte angesichts der neuen Koalitionseinigung aufmerksam verfolgt werden.
Wer die Steuer schulden soll
Steuerschuldner sollen nach der bisherigen Konzeption vor allem Hersteller und Großhändler sein. Gastronomie und Einzelhandel sollen grundsätzlich nicht unmittelbar belastet werden. Für Import- und EU-Bezugssachverhalte sind jedoch besondere Regelungen vorgesehen.
Für Unternehmen bleiben deshalb insbesondere folgende Konstellationen relevant:
- Import aus Drittländern: Unternehmen sollten prüfen, welche steuerlichen Pflichten künftig bei der Einfuhr zuckerhaltiger Getränke entstehen.
- Bezug aus anderen EU-Staaten: Aufgrund des nationalen Charakters der Steuer können besondere Pflichten für gewerbliche Empfänger in Deutschland entstehen.
- Alle übrigen Abnehmer: Die Steuer ist grundsätzlich darauf angelegt, dass die Belastung über die Preise weitergegeben werden kann. Einkaufspreise, Konditionen und Verträge können daher ebenfalls betroffen sein.
Unsere Empfehlungen
Auch wenn sich der geplante Start auf den 1. Januar 2028 verschiebt, sollten Unternehmen die zusätzliche Zeit gezielt für die Vorbereitung nutzen.
- Betroffenheit klären: Stellen Sie fest, in welcher Rolle Ihr Unternehmen betroffen sein könnte: als Hersteller, Lagerhalter, Importeur, Bezieher aus dem EU-Ausland oder Abnehmer.
- Rezepturen prüfen: Analysieren Sie bereits jetzt den Zuckergehalt Ihrer Produkte. Die konkreten Schwellenwerte des neuen Drei-Stufen-Modells sollten nach Abschluss des Gesetzgebungsverfahrens erneut geprüft werden.
- Know-how aufbauen: Benennen Sie frühzeitig Verantwortliche und schulen Sie Ihre Mitarbeitenden im Verbrauchsteuerrecht.
- Sortiment prüfen: Erfassen Sie Ihre Produkte nach Zolltarifnummer und Zuckergehalt, um sie nach Feststehen der endgültigen Steuerstufen schnell einordnen zu können.
- Lieferketten analysieren: Prüfen Sie Direktimporte und Bezüge aus anderen EU-Staaten auf mögliche Auswirkungen.
- Verträge anpassen: Analysieren Sie frühzeitig, wer eine künftige Steuerbelastung wirtschaftlich tragen soll und wie sie in Preisen und Konditionen berücksichtigt werden kann.
- Steuerlager prüfen: Prüfen Sie auf Grundlage der weiteren gesetzlichen Entwicklung, ob ein Steuerlager für Ihr Unternehmen sinnvoll sein kann.
- Prozesse und IT vorbereiten: Identifizieren Sie rechtzeitig Anpassungsbedarf bei Stammdaten, Buchführung und Meldeprozessen.
Wie wir Sie unterstützen
Wir begleiten Sie bei der Prüfung Ihrer Betroffenheit, der zolltariflichen Einreihung Ihrer Produkte sowie der Vorbereitung der erforderlichen steuerlichen Prozesse und Strukturen. Sobald die endgültige Ausgestaltung des Steuerlagerverfahrens und der Steuerstufen feststeht, unterstützen wir Sie auch bei der konkreten Umsetzung.
Das weitere Gesetzgebungsverfahren verfolgen wir eng und informieren Sie über relevante Änderungen. Sprechen Sie uns gerne an.
AUTOREN
-
Andreas Clouth
Andreas Clouth ist Partner im Bereich Indirect Tax mit Spezialisierung auf Zölle und Verbrauchsteuern sowie angrenzender Themengebiete (z.B. Emissionshandel oder CBAM).Vollständiges Profil -
Ilija Jovanovic
Ilija Jovanovic ist Senior Manager im Bereich Indirect Tax am Standort Düsseldorf und berät Unternehmen zu Zoll- und VerbrauchsteuerthemenVollständiges Profil