BFH Insights
Wöchentliche, präzise Einordnungen aktueller BFH-Urteile. Alle relevanten Entscheidungen kompakt erklärt und praxisnah zusammengefasst.
Filter:
Wöchentliche, präzise Einordnungen aktueller BFH-Urteile. Alle relevanten Entscheidungen kompakt erklärt und praxisnah zusammengefasst.
Wo stehen Sie wirklich? Unsere Health Checks decken Risiken in Steuer und Compliance auf – kompakt, praxisnah, auf den Punkt.
Verpackungsrecht wird zur Managementaufgabe.


Der Auslandstätigkeitserlass (ATE) stellt auf Grundlage des § 34c Abs. 5 EStG Arbeitslohn für bestimmte Auslandstätigkeiten steuerfrei, darunter Tätigkeiten im Rahmen der deutschen öffentlichen Entwicklungshilfe. Die Finanzverwaltung durfte dies auf Projekte beschränken, die unmittelbar aus deutschen Haushaltsmitteln finanziert werden. Vorhaben des Europäischen Entwicklungsfonds (EDF) fallen nicht darunter. Nachdem der EuGH die Praxis für unionsrechtskonform erklärt hat, bestätigt sie auch der BFH: Gerichte prüfen nur, ob die Auslegung allgemeiner Verwaltungsanweisungen möglich und nicht willkürlich ist (BFH v. 02.09.2026 – I R 51/23 (I R 20/18)).

Prüfen Sie, ob Ihre Entgeltunterlagen elektronisch, vollständig und prüfbereit organisiert sind. Jetzt Selbstcheck starten.

Das Bundesministerium der Finanzen (BMF) hat mit Schreiben vom 20. Oktober 2026 auf das Urteil des Bundesfinanzhofes (BFH) vom 11. Dezember 2025 (IV R 17/23, DStR 2026, 395) reagiert: Bei teilentgeltlichen Übertragungen von Einzelwirtschaftsgütern nach § 6 Abs. 5 Satz 3 Einkommensteuergesetz (EStG) entsteht in allen offenen Fällen ein Gewinn nur noch, soweit das Entgelt den Buchwert übersteigt. Die Finanzverwaltung verwirft die „strenge Trennungstheorie“ und hebt ihren Nichtanwendungserlass aus dem Jahr 2013 auf. Der Beitrag zeigt, was sich ändert, wo das Schreiben über das Urteil hinausgeht, warum Verlustfälle zur Falle werden können und für wen sich der Antrag auf Anwendung der alten Rechtslage lohnt.
Die Erbschaftsteuer steht erneut auf dem verfassungsrechtlichen Prüfstand. Am 12. und 13. Oktober 2026 verhandelte das Bundesverfassungsgericht (BVerfG) in zwei Verfahren über zentrale Fragen des geltenden Erbschaftsteuerrechts. Die offiziellen Verhandlungstermine und Aktenzeichen lauten 12. Oktober 2026 für 1 BvF 1/23 und 13. Oktober 2026 für 1 BvR 804/22.

Wird bei einer GmbH eine verdeckte Gewinnausschüttung (vGA) angesetzt, kann nach § 32a Abs. 1 KStG auch ein bestandskräftiger Steuerbescheid des Gesellschafters geändert werden. Der BFH legt die Vorschrift weit aus: Sie erfasst nicht nur den Kapitalertrag aus der vGA, sondern auch mittelbare Folgen – etwa eine verdeckte Einlage in eine Schwestergesellschaft, die als nachträgliche Anschaffungskosten einen Auflösungsverlust nach § 17 Abs. 4 EStG erhöht. Materiell zieht der BFH aber klare Grenzen: Die verdeckte Einlage ist nur mit dem Teilwert der Forderung anzusetzen (BFH v. 08.09.2026 – IX R 16/25).
Grundstücksunternehmen dürfen neben ihrem Grundbesitz eigenes Kapitalvermögen verwalten, ohne die erweiterte Kürzung nach § 9 Nr. 1 Satz 2 GewStG zu gefährden. Dazu können auch die Gründung einer GmbH und das Halten ihrer Anteile gehören. Wird die GmbH jedoch für andere gegründet, also mit dem Ziel, die Anteile alsbald weiter zu übertragen, fehlt es an einer Fruchtziehung aus eigenem Kapitalvermögen. Das gilt auch, wenn die Anteile planmäßig an die eigenen Gesellschafter oder ihnen nahestehende Personen gehen. Eine für Dritte erkennbare Marktbeteiligung verlangt der BFH nicht (BFH v. 18.06.2026 – III R 29/23).
IFRS 18 verändert die Darstellung der finanziellen Performance – und damit auch die An-forderungen an Reporting, Prozesse und Systeme. Unternehmen sollten frühzeitig prüfen, welche Anpassungen erforderlich sind.


Zahlt eine GmbH einer dem Gesellschafter nahestehenden Person für ein Grundstück einen überhöhten Kaufpreis, bemisst sich die Grunderwerbsteuer nach dem vollen Kaufpreis (§ 8 Abs. 1 GrEStG) – auch wenn der Mehrpreis als verdeckte Gewinnausschüttung zugleich Schenkungsteuer auslöst. Eine Änderung des Grunderwerbsteuerbescheids wegen widerstreitender Steuerfestsetzung nach § 174 Abs. 1 Satz 1 AO scheidet aus, weil das Ausschließlichkeitsverhältnis beider Steuern nur Grundstücksschenkungen im Sinne des § 3 Nr. 2 Satz 1 GrEStG erfasst. Die Entscheidung bestätigt: § 174 AO ist kein allgemeines Instrument zur Durchbrechung der Bestandskraft (BFH v. 29.07.2026 – II R 11/24).
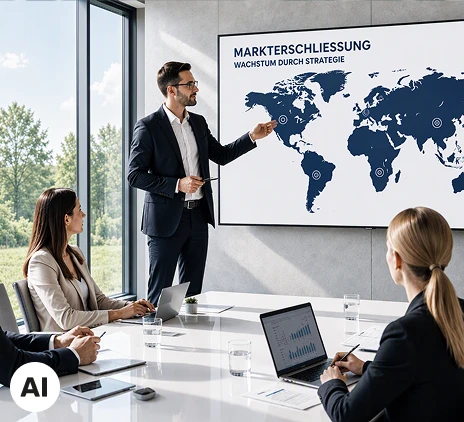
Mit Urteil vom 20. Mai 2026 (Aktenzeichen IV R 37/23; Parallelentscheidung IV R 4/26) hat der Bundesfinanzhof (BFH) entschieden, dass ein Markterschließungszuschuss an eine ausländische nahestehende Gesellschaft betrieblich veranlasst und fremdüblich sein kann, wenn die Zahlung der Sicherung oder Steigerung eigener Lizenzeinnahmen dient. Das Urteil eröffnet für bestehende Vertriebs- und LRD-Strukturen zusätzliche Argumentationsmöglichkeiten.

BFH konkretisiert die finanzielle Eingliederung und festigt die Ansicht, dass Eingliede-rungsmerkmale nicht isoliert, sondern im Gesamtbild der konkreten Unternehmensstruktur zu würdigen sind.

Mit dem GKV-Beitragssatzstabilisierungsgesetz reagiert der Gesetzgeber auf den Finanzierungsdruck in der gesetzlichen Krankenversicherung. Das im Juli 2026 verkündete Gesetz tritt in mehreren Stufen in Kraft; wesentliche Regelungen gelten ab 2027 und 2028. Es handelt sich um ein umfangreiches Artikelgesetz, das zahlreiche sozial- und krankenhausrechtliche Vorschriften ändert. Für Krankenhäuser ist es deshalb nicht nur gesundheits- und finanzpolitisch, sondern bereits mit Blick auf Planung, Rechnungslegung und Abschlussprüfung von Bedeutung.

Bei Veranlagungen und Betriebsprüfungen gemeinnütziger Körperschaften steht häufig die tatsächliche Geschäftsführung im Mittelpunkt. Mindestens ebenso wichtig ist jedoch die formelle Grundlage der Gemeinnützigkeit: die Erfüllung der satzungsmäßigen Voraussetzungen nach § 60 AO. Fehler in der Satzung können die Anerkennung der Gemeinnützigkeit gefährden und führen regelmäßig zu Rechtsstreitigkeiten. Mit zwei Entscheidungen vom 20. November 2025 hat der Bundesfinanzhof (BFH) wichtige Klarstellungen zur Bindungswirkung eines Feststellungsbescheids nach § 60a AO sowie zu den Anforderungen an die satzungsmäßige Vermögensbindung vorgenommen.

