Betriebsvorrichtungen: Finanzverwaltung gibt starre Umsatzsteuerpflicht auf

Von: Nicole Roos
20. November 2026 Lesezeit 3 Min.
Mit Schreiben vom 19. Oktober 2026 übernimmt das Bundesministerium der Finanzen (BMF) die geänderte Rechtsprechung des Bundesfinanzhofes (BFH) und des Europäischen Gerichtshofes (EuGH)zur Vermietung und Verpachtung von Betriebsvorrichtungen. Das BMF gibt damit seine bisherige Auffassung auf, wonach die Vermietung und Verpachtung von Betriebsvorrichtungen stets umsatzsteuerpflichtig zu behandeln war.
Für die öffentliche Hand, die Gebäude häufig zusammen mit technischer Ausstattung überlässt, kann sich dadurch die umsatzsteuerliche Beurteilung bestehender Verträge ändern und eine zeitnahe Vertragsanpassung erforderlich werden.
Abkehr von der bisherigen Verwaltungsauffassung
Bisher hat die Finanzverwaltung die Vermietung von Betriebsvorrichtungen nach § 4 Nr. 12 Satz 2 UStG ausnahmslos als umsatzsteuerpflichtig behandelt. Das galt auch dann, wenn sie zusammen mit einem Gebäude überlassen wurden. Das Entgelt war deshalb in einen umsatzsteuerfreien Teil für das Grundstück und einen umsatzsteuerpflichtigen Teil für die Betriebsvorrichtungen aufzuteilen.
Nach dem EuGH-Urteil vom 4. Mai 2023 (Rs. C-516/21) und dem BFH-Beschluss vom 17. August 2023 (Aktenzeichen V R 7/23) hält die Finanzverwaltung daran nicht mehr fest. Der BFH hat entschieden, dass § 4 Nr. 12 Satz 2 UStG nicht auf Betriebsvorrichtungen anzuwenden ist, wenn deren Überlassung eine Nebenleistung zur steuerfreien Vermietung oder Verpachtung des Gebäudes als Hauptleistung darstellt und damit eine einheitliche Leistung vorliegt.
Künftig ist daher zunächst zu prüfen, ob eine einheitliche Leistung vorliegt. Entscheidend sind die Sicht eines Durchschnittsverbrauchers und der wirtschaftliche Gehalt der Leistung. Steht die Grundstücksüberlassung im Vordergrund und spielen die Betriebsvorrichtungen lediglich eine untergeordnete Rolle, ist die gesamte Leistung nach § 4 Nr. 12 UStG umsatzsteuerfrei. Prägen dagegen die Betriebsvorrichtungen die Leistung, weil es dem Mieter vorrangig auf ihre Nutzung ankommt, ist die Leistung insgesamt umsatzsteuerpflichtig. Eine Aufteilung des Entgelts kommt nur noch in Betracht, wenn keine einheitliche Leistung vorliegt. Die geänderte Behandlung wurde mit dem BMF-Schreiben vom 19. Oktober 2026 in den Umsatzsteuer-Anwendungserlass übernommen.
Typische Anwendungsfälle bei der öffentlichen Hand und Auswirkungen auf den Vorsteuerabzug
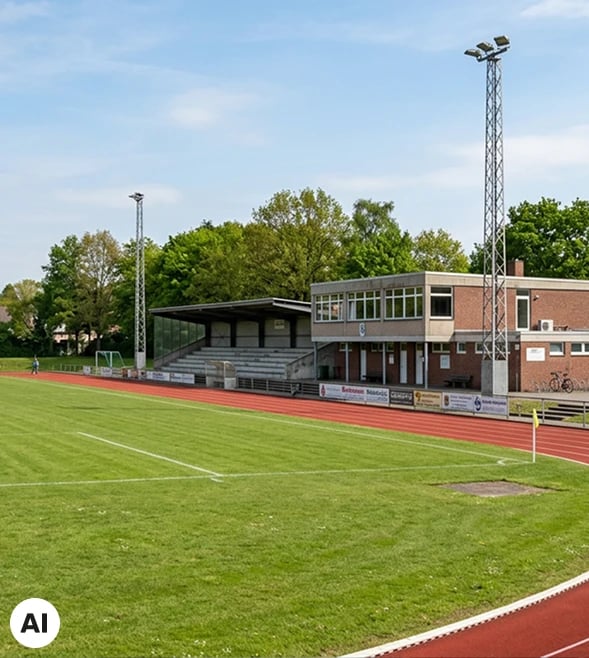
Die geänderte Verwaltungsauffassung erfasst grundsätzlich Fälle, in denen Gebäude oder Gebäudeteile zusammen mit Betriebsvorrichtungen überlassen werden. Im BMF-Schreiben werden unter anderem die Nutzungsüberlassung von Sportanlagen und anderen Anlagen mit vorhandenen Betriebsvorrichtungen aufgegriffen. Darüber hinaus können beispielsweise Schwimmbäder, Veranstaltungs- und Ausstellungsräume sowie verpachtete Kantinen mit Großküchentechnik betroffen sein.
Ausgenommen ist jedoch die Vermietung eines Gebäudes zusammen mit einer Aufdach-Photovoltaikanlage. Hier liegen weiterhin zwei eigenständige Leistungen vor. Wird eine bisher teilweise umsatzsteuerpflichtige Vermietung künftig insgesamt umsatzsteuerfrei, entfällt insoweit der Vorsteuerabzug. Bei Anschaffungen und Investitionen innerhalb des Berichtigungszeitraums kann eine Vorsteuerberichtigung nach § 15a UStG erforderlich werden. Ob eine Option zur Umsatzsteuerpflicht nach § 9 UStG möglich und sinnvoll ist, sollte im jeweiligen Einzelfall geprüft werden. Umgekehrt kann eine bisher aufgeteilte Leistung künftig insgesamt umsatzsteuerpflichtig werden.
Übergangsfrist bis Ende 2026 und Handlungsbedarf
Die neuen Grundsätze gelten in allen offenen Fällen. Für Umsätze, die vor dem 1. Januar 2027 ausgeführt werden, beanstandet die Finanzverwaltung es nicht, wenn die Vertragspartner übereinstimmend die bisherige Fassung des Umsatzsteuer-Anwendungserlasses anwenden. Die Übergangsregelung erstreckt sich auch auf den Vorsteuerabzug.
Praxishinweis:
Prüfen Sie noch vor dem Jahreswechsel 2026/27, in welchen Miet- und Pachtverträgen Gebäude und Betriebsvorrichtungen gemeinsam überlassen werden. Klären Sie, wie sich die geänderte umsatzsteuerliche Behandlung auf Rechnungsstellung und Vorsteuerabzug auswirkt, und stimmen Sie mit Ihren Vertragspartnern ab, ob die Übergangsregelung genutzt werden soll.
Bei Fragen sprechen Sie uns gerne an. Wir unterstützen Sie bei der Prüfung Ihrer Verträge und stehen Ihnen jederzeit als Ansprechpartner zur Verfügung.
Dieser Artikel wurde von unserer Expertin Nicole Roos und unserem Experten Omer Hadas verfasst.
AUTOREN
-
Nicole Roos
Nicole Roos berät seit mehr als 12 Jahren insbesondere Mandanten im öffentlichen Sektor (Anstalten und Körperschaften öffentlichen Rechts, Bundes- und Landesbehörden, Kommunen, Kirchen, Krankenkassen).Vollständiges Profil