BFH Insights
Wöchentliche, präzise Einordnungen aktueller BFH-Urteile. Alle relevanten Entscheidungen kompakt erklärt und praxisnah zusammengefasst.
Filter:
Wöchentliche, präzise Einordnungen aktueller BFH-Urteile. Alle relevanten Entscheidungen kompakt erklärt und praxisnah zusammengefasst.
Wo stehen Sie wirklich? Unsere Health Checks decken Risiken in Steuer und Compliance auf – kompakt, praxisnah, auf den Punkt.
Verpackungsrecht wird zur Managementaufgabe.


Die Umsatzsteuer auf die Abgabe von Speisen in der Gastronomie wurde zum 1. Januar 2026 von bisher 19 Prozent (Regelsteuersatz) auf den ermäßigten Umsatzsteuersatz von 7 Prozent gesenkt. Damit entfällt die bisherige Differenzierung bei der umsatzsteuerlichen Behandlung von Speisen zum Mitnehmen und zum Verzehr vor Ort. Für den Ausschank von Getränken bleibt es hingegen beim Regelsteuersatz von 19 Prozent. Ziel der Neuregelung ist die Förderung der Gastronomiebranche. Wichtig: Die Finanzverwaltung hat bereits Vereinfachungsregelungen für sogenannte Kombiangebote getroffen.


Glasfasernetz-Transaktionen sind längst keine Ausnahme mehr. Ob der Verkauf geförderter Netze nach Ablauf der Zweckbindungsfrist, die Erweiterung von Versorgungsgebieten durch Zukäufe oder der Zusammenschluss mehrerer Netzbetreiber – die Motive sind vielfältig. In der Praxis folgen Netztransaktionen jedoch regelmäßig einem klaren Muster. Typischerweise lassen sie sich in drei aufeinander aufbauende und eng miteinander verknüpfte Handlungsfelder gliedern, die im Folgenden näher beleuchtet werden.


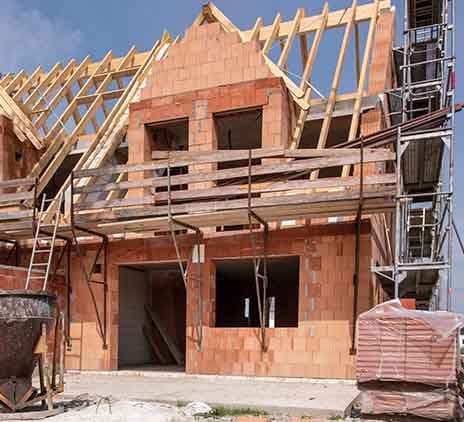
Das Oberlandesgericht (OLG) Celle hat am 25. November 2025 ein Urteil gefällt, das die Geschäftsführerhaftung im Bauträgerbereich auf ein neues Niveau hebt (Aktenzeichen 3 U 171/24). Kern der Entscheidung ist die Feststellung, dass ein Geschäftsführer persönlich für Schäden haftet, wenn Baufortschrittsraten vorzeitig, also vor dem tatsächlichen Erreichen des jeweiligen Baufortschritts, entgegengenommen werden – und dies auf mangelhafte interne Organisation und fehlende Überwachung zurückzuführen ist.

Mit der Veröffentlichung der finalen Version des MiKaDiv-Kommunikationshandbuchs durch das Bundeszentralamt für Steuern, Stand 10. Dezember 2025, ist nun der technische und prozessuale Rahmen des Mitteilungsverfahrens verbindlich gesetzt.

Ab dem 1. Januar 2026 gilt in der Gastronomie wieder der ermäßigte Umsatzsteuersatz von 7 Prozent für Speisen, während Getränke weiterhin mit 19 Prozent zu versteuern sind. Die Änderung betrifft nicht nur Restaurants, sondern auch Kantinen, Foodtrucks und die Eventgastronomie. Für Betriebe bedeutet das: Preise, Kassensysteme und Prozesse müssen rechtzeitig angepasst werden. Besonders rund um den anstehenden Jahreswechsel und beim Umgang mit Gutscheinen bestehen erhöhte Fehler- und Haftungsrisiken.


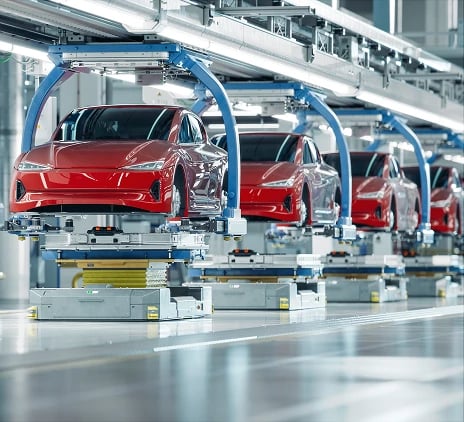
Der Europäische Gerichtshof (EuGH) stellt klar, dass sogenannte Tooling-Lieferungen umsatzsteuerlich dem Grunde nach einzeln zu betrachten und nicht automatisch Nebenleistung zur Lieferung der Teile sind, insbesondere wenn der Waren Weg nicht gleich ist. Das Urteil wirkt sich deshalb maßgeblich in der Automobil- und Zulieferindustrie aus und hat unmittelbare Auswirkungen auf Vertragsgestaltung, Rechnungsstellung und Vorsteuerabzug.
Durch die Zustimmung des EU-Parlaments am 16. Dezember 2025 wurde die Einigung aus den Trilogverhandlungen zur Anpassung der Vorschriften zur Nachhaltigkeitsberichterstattung nach der Corporate Sustainability Reporting Directive (CSRD) sowie den Sorgfaltspflichten gemäß Corporate Sustainability Due Diligence Directive (CSDDD) endgültig. Damit wurde ein weiterer Schritt im Gesetzgebungsverfahren zum ersten Omnibus-Paket vollzogen, das auf die Entlastung und Vereinfachung bestehender Berichtspflichten abzielt. Wir beleuchten, welche Unternehmen jetzt in den Anwenderkreis der CSRD und CSDDD fallen und welche Schritte jetzt angegangen werden sollten.

Der EuGH hat am 11. Dezember 2025 ein wegweisendes Urteil zur sozialversicherungsrechtlichen Einordnung grenzüberschreitender Tätigkeiten gefällt. In der Rechtssache C-743/23 entschied das Gericht, dass alle tatsächlich geleisteten Arbeitstage in die Berechnung einzubeziehen sind – einschließlich Tätigkeiten in Drittstaaten. Für Unternehmen, HR-Abteilungen und Global-Mobility-Verantwortliche hat dies erhebliche Auswirkungen auf die Beurteilung, ob ein „wesentlicher Teil“ der Tätigkeit im Wohnstaat ausgeübt wird und damit auf die Anwendung von A1-Bescheinigungen.


Das BMDS hat Eckpunkte für eine Anpassung des Telekommunikationsgesetzes (TKG) vorgelegt. Im Zentrum: neue Regeln für die Netzebene 4, Mitnutzungsentgelte und vereinfachte Genehmigungsverfahren. Wir geben zum Jahresende einen Überblick, was auf die Branche zukommen könnte.


Die Landeskartellbehörde NRW hat kürzlich eine Sektoruntersuchung mit Erlösabfrage im Bereich Fernwärme durchgeführt. Das Ziel: Es sollen missbräuchliche Ausnutzungen von marktbeherrschenden Stellungen durch Wärmeversorger identifiziert werden. Die neuerliche Untersuchung der Kartellbehörde umfasst den gesamten Zeitraum von 2021 bis 2024.


Im Juli 2025 wurde mit dem Gesetz für ein steuerliches Investitionssofortprogramm zur Stär-kung des Wirtschaftsstandorts Deutschland (sogenanntes Wachstumsboostergesetz) be-schlossen, den Körperschaftsteuersatz von derzeit 15 Prozent schrittweise auf 10 Prozent zu senken. Obwohl die Absenkung des Körperschaftsteuersatzes erst ab 2028 in jährlichen Schritten von jeweils einem Prozentpunkt erfolgt, beeinflusst sie bereits jetzt den Jahresab-schluss 2025 durch die Bewertung latenter Steuern nach HGB und IFRS.

Am 3. Dezember 2025 hat EFRAG den Vorschlag für die Überarbeitung der zwölf European Sustainability Reporting Standards (ESRS Set 1) als „Technical Advice“ an die EU-Kommission übermittelt. Mit den vorgeschlagenen Änderungen reagiert EFRAG auf die Anforderungen des ersten EU-Omnibus-Pakets und das Feedback aus der vorangegangenen öffentlichen Konsultation des Entwurfs zur Überarbeitung des ESRS Set 1 vom 31. Juli 2025. Ziel ist, die Anwendbarkeit der Standards deutlich zu verbessern – bei gleichzeitiger Wahrung der regulatorischen Zielsetzungen im Rahmen der Corporate Sustainability Reporting Directive (CSRD) und des EU Green Deal.