BFH Insights
Wöchentliche, präzise Einordnungen aktueller BFH-Urteile. Alle relevanten Entscheidungen kompakt erklärt und praxisnah zusammengefasst.
Filter:
Wöchentliche, präzise Einordnungen aktueller BFH-Urteile. Alle relevanten Entscheidungen kompakt erklärt und praxisnah zusammengefasst.
Wo stehen Sie wirklich? Unsere Health Checks decken Risiken in Steuer und Compliance auf – kompakt, praxisnah, auf den Punkt.
Verpackungsrecht wird zur Managementaufgabe.


Für die finanzielle Eingliederung im Rahmen der umsatzsteuerlichen Organschaft genügt es nach dem BFH, dass der Organträger die Kapitalmehrheit hält und den einzigen Geschäftsführer der Organgesellschaft stellt – auch wenn deren Satzung für Gesellschafterbeschlüsse eine 2/3-Mehrheit verlangt, die er nicht erreicht. Für die Körperschaft- und Gewerbesteuer gilt dagegen ein strengerer Maßstab: Dort muss der Organträger eine satzungsmäßig generell geforderte qualifizierte Mehrheit selbst innehaben. Dieselbe Beteiligungsstruktur kann daher umsatzsteuerlich eine Organschaft begründen, ertragsteuerlich aber nicht (BFH v. 02.07.2026 – V R 36/24).

Nach einer Aufspaltung muss die übernehmende Gesellschaft die fünfjährige Vorbehaltensfrist der grunderwerbsteuerlichen Konzernklausel nicht neu durchlaufen. Der BFH rechnet ihr als partieller Gesamtrechtsnachfolgerin die Vorbesitzzeit der aufgespaltenen Gesellschaft zu, sofern die Beteiligung an der abhängigen Gesellschaft Gegenstand des Spaltungs- und Übernahmevertrags war (BFH v. 29.07.2026 – II R 5/23). Die Fristen des § 6a GrEStG sind nicht höchstpersönlich, sondern an das Halten der Beteiligung geknüpft. Auf Abspaltung und Ausgliederung lässt sich das Ergebnis allerdings nicht ohne Weiteres übertragen.
Der Europäische Gerichtshof (EuGH) hat mit Urteil vom 24. September 2026 (Rs. C-900/24, SVB) zwei bislang zentrale Grundsätze der Rechtsprechung des Bundesgerichtshofs (BGH) zur Fernwärmeversorgung verworfen. Nach Auffassung des EuGH verstoßen sowohl die sogenannte Dreijahreslösung als auch die Möglichkeit einer einseitigen Ersetzung missbräuchlicher und damit unwirksamer Preisänderungsklauseln durch Fernwärmeversorgungsunternehmen gegen die Vorgaben der europäischen Klauselrichtlinie 93/13/EWG über missbräuchliche Klauseln in Verbraucherverträgen.


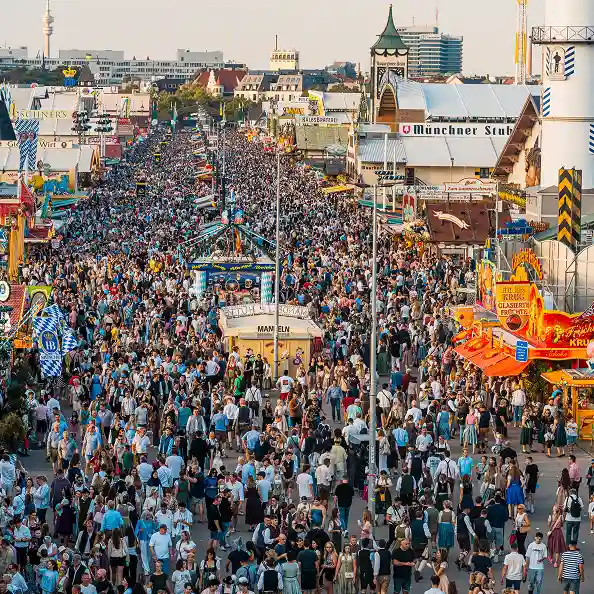
Das Münchener Oktoberfest 2026 ist vorbei. Auch in diesem Jahr haben viele Arbeitgeber einen Besuch der Wiesn für ein Teamevent genutzt. Ob Wiesn, Karneval oder andere Volksfeste – für Arbeitgeberinnen und Arbeitgeber können einzelne Vorfälle jedoch noch nachwirken. Denn was im Festzelt, auf dem Heimweg oder beim anschließenden Ausklang geschieht, ist nicht in jedem Fall reine Privatsache. Arbeitsrechtlich relevant wird ein Verhalten allerdings erst, wenn es einen hinreichenden Bezug zum Arbeitsverhältnis hat. Wo diese Grenze verläuft und welche Reaktion angemessen ist, hängt stets von den Umständen des Einzelfalls ab.

Prüfungsfeststellungen aus einer Außenprüfung können seit 2025 weit über die ursprünglich geprüfte Steuerart hinauswirken. § 153 Abs. 4 AO verpflichtet Steuerpflichtige, unanfechtbar umgesetzte Prüfungserkenntnisse auf andere Steuererklärungen zu übertragen, auch wenn diese andere Steuerarten oder bislang ungeprüfte Zeiträume betreffen. Besonders sensibel ist die Schnittstelle zwischen Umsatzsteuer und Versicherungsteuer. Hier kann ein einziger Sachverhalt über § 4 Nr. 10 UStG Auswirkungen auf beide Besteuerungssysteme entfalten. Der Beitrag zeigt, welche neuen Compliance-Pflichten entstehen, wo Auslegungsunsicherheiten bestehen und wie Unternehmen die damit verbundenen Risiken strukturiert steuern können.

Ambulante Pflegeleistungen können nach § 3 Nr. 20 Buchst. d GewStG auch dann gewerbesteuerfrei sein, wenn ein Dritter die Leistungen bündelt und mit den Sozialversicherungsträgern abrechnet. Entscheidend ist nach dem BFH nicht die zivilrechtliche Vertrags- oder Abrechnungskette, sondern wer die Pflege tatsächlich gegenüber den kranken oder pflegebedürftigen Personen erbringt und wer die Kosten wirtschaftlich trägt. Der Beschluss stärkt arbeitsteilige Versorgungsmodelle, stellt aber zugleich hohe Anforderungen an den Nachweis der 40-%-Grenze (BFH v. 28.07.2026 - VII R 35/24).
Mit einem Entwurf zur Überarbeitung des Anwendungsschreibens zum Investmentsteuergesetz reagiert die Finanzverwaltung auf zahlreiche Praxisfragen und aktuelle Entwicklungen in Rechtsprechung und Marktpraxis. Die geplanten Änderungen betreffen unter anderem die Voraussetzungen für Teilfreistellungen, Nachweispflichten bei Investmentfonds, die Behandlung ausländischer Fonds sowie verschiedene Spezialfragen im Bereich der Spezial-Investmentfonds. Der Entwurf enthält sowohl praxisfreundliche Klarstellungen als auch verschärfte Anforderungen an Dokumentation und Nachweisführung und dürfte daher für Kapitalverwaltungsgesellschaften, institutionelle Anleger und andere Marktteilnehmer von erheblicher Bedeutung sein.
Mit Ablauf des 14. September 2026 endete die Frist zur Einreichung der letzten Anträge auf energiewirtschaftliche Beihilfen. Damit ging für Unternehmen und Wirtschaftsprüfer eine gleichermaßen anspruchsvolle Phase zu Ende. Die entsprechenden Bescheide sowie die Auszahlungen werden bis Jahresende erwartet und leisten einen wichtigen Beitrag zur Finanzierung künftiger Investitionen begünstigter Unternehmen.


Scheidet bei einer Verschmelzung der Buchwertansatz, etwa aufgrund einer Entstrickung von Wirtschaftsgütern, aus, sind die übergehenden Wirtschaftsgüter in der steuerlichen Schlussbilanz mit dem gemeinen Wert anzusetzen (§ 11 Abs. 1 Satz 1 UmwStG) – einschließlich des selbst geschaffenen Geschäfts- oder Firmenwerts. Ob dieser auch negativ sein kann, wenn die Ertragsaussichten hinter der Substanz zurückbleiben, war bislang umstritten. Der X. Senat des BFH hat dies jetzt verneint, zugleich aber den Weg für den Ansatz „stiller Lasten“ geöffnet: Rückstellungen, die sonst einem steuerlichen Passivierungsverbot unterliegen (§ 5 Abs. 2a ff. EStG), sind in der Schlussbilanz anzusetzen (BFH v. 23.04.2026 – X R 34/21).
Das Bundesministerium der Finanzen (BMF) hat einen Referentenentwurf für ein „Gesetz zur Reform der Besteuerung bestimmter Kryptowerte im Privatvermögen“ veröffentlicht. Die geplanten Änderungen würden die steuerliche Behandlung von Kryptowährungen wie Bitcoin oder Ether grundlegend verändern und die Besteuerung stärker an die Regelungen für klassische Kapitalanlagen annähern.

Der BFH bestätigt: Für die Gewinngrenze beim Investitionsabzugsbetrag des § 7g EStG zählt der steuerliche Gewinn mit außerbilanziellen Korrekturen – einschließlich der nicht abziehbaren Gewerbesteuer.
Mit Urteil vom 17. September 2026 hat der Europäische Gerichtshof (EuGH) den unionsrechtlichen Begriff der Direktleitung konkretisiert. Danach kann die unmittelbare Stromversorgung außerhalb des öffentlichen Verteilernetzes eine eigenständige Versorgungsoption darstellen und ist nicht auf Ausnahmefälle beschränkt, in denen eine Versorgung über das öffentliche Netz technisch oder wirtschaftlich nicht möglich ist. Das Urteil stärkt damit alternative und dezentrale Versorgungskonzepte.