BFH Insights
Wöchentliche, präzise Einordnungen aktueller BFH-Urteile. Alle relevanten Entscheidungen kompakt erklärt und praxisnah zusammengefasst.
Filter:
Wöchentliche, präzise Einordnungen aktueller BFH-Urteile. Alle relevanten Entscheidungen kompakt erklärt und praxisnah zusammengefasst.
Wo stehen Sie wirklich? Unsere Health Checks decken Risiken in Steuer und Compliance auf – kompakt, praxisnah, auf den Punkt.
Verpackungsrecht wird zur Managementaufgabe.


Die Europäische Kommission hat mit Mitteilung vom 23. Dezember 2025 die EU-Leitlinien zur Strompreiskompensation (SPK) im Rahmen des EU-Emissionshandelssystems (EU-ETS) umfassend überarbeitet. Die Änderungen führen zu einer spürbaren Erweiterung der Entlastungsmöglichkeiten für stromintensive Unternehmen und vergrößern zugleich den Kreis der potenziell antragsberechtigten Branchen erheblich.


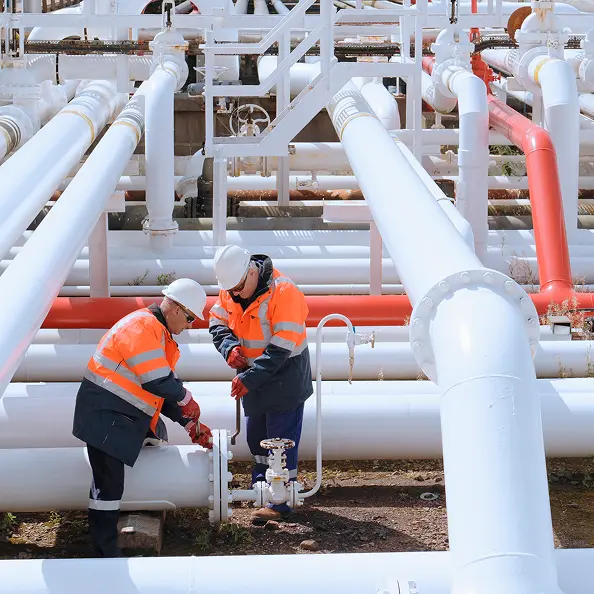
Der geplante Ausstieg aus der Erdgasversorgung hat erhebliche Auswirkungen auf die Nutzung bestehender Erdgasinfrastrukturen – dies betrifft insbesondere die Gasnetze. Vor diesem Hintergrund stehen viele Netzbetreiber zunehmend vor der Frage, wie Gasnetze bilanziell zu behandeln sind, wenn sich ihre wirtschaftliche Nutzungsdauer verkürzt oder ein Rückbau bzw. eine Stilllegung absehbar wird.


Die Finanzverwaltung hat das BMF-Schreiben zur steuerlichen Behandlung des Arbeitslohns nach den Doppelbesteuerungsabkommen (DBA) vom 12. Dezember 2023 (BStBl I 2023, S. 2179) mit ihrem Schreiben vom 19.12.2025 angepasst. Hinweis: Die nachfolgend genannten Randnummern beziehen sich auf dieses Schreiben.


§ 233a Abs. 1 Satz 1 AO gibt einen Kanon von “vollzuverzinsenden” Steuern vor – zu diesen gehört auch die Gewerbesteuer. Erhält der Gewerbebetrieb eine solche Vollverzinsung, stellt sich die Frage, ob er sie wiederum als Betriebseinnahme versteuern muss. Von den 1,8 Prozent „Habenzins“ (§ 238 Abs. 1a AO) werden dann Ertragsteuern abgezogen, so dass eine „Unwucht“ entsteht: Ein Sollzins unter § 233a AO ist als steuerliche Nebenleistung (§ 3 Abs. 4 Nr. 4 AO) zu den Ertragsteuern nicht abzugsfähig (§ 4 Abs. 5b EStG), ein Habenzins aber zu versteuern. Für die Gewerbesteuer hat der BFH diese Handhabung bestätigt (IV R 16/23).

Wöchentliche, präzise Einordnungen aktueller BFH-Urteile. Alle relevanten Entscheidungen kompakt erklärt und praxisnah zusammengefasst.
Mit Beginn des Jahres 2026 rückt für viele Arbeitgeberinnen und Arbeitgeber ein zentrales Thema näher: die turnusmäßigen Betriebsratswahlen. Diese finden nach § 13 Abs. 1 des Betriebsverfassungsgesetzes (BetrVG) alle vier Jahre statt, der nächste reguläre Wahlzeitraum läuft vom 1. März bis 31. Mai 2026.

Bei der umsatzsteuerlichen Behandlung dauerhaft defizitärer Einrichtungen steht ein Wandel bevor. Mit dem neuen BMF-Schreiben vom 20. Januar 2026 werden die Anforderungen an Entgeltlichkeit, wirtschaftliche Tätigkeit und damit auch an den Vorsteuerabzug dauerdefizitärer Betriebe erheblich verschärft. Einrichtungen müssen künftig strengere Prüfmechanismen erfüllen, insbesondere hinsichtlich Kostendeckungsquote und Zuschussverknüpfung. Die neue Rechtslage setzt die Rechtsprechung des Europäischen Gerichtshofes (EuGH) und des Bundesfinanzhofes (BFH) um. Diese zwingt juristische Personen des öffentlichen Rechts (Gemeinden, Städte, Kommunen, …) und ihre privatrechtlichen Beteiligungen (wie z.B. die Stadtwerke) in privatrechtlicher Rechtsform, dazu, ihre Strukturen und Finanzierungsmodelle zu prüfen und neu auszurichten. Das Schreiben ist in seinem Anwendungsbereich jedoch nicht auf den öffentlichen Sektor beschränkt und gilt auch für andere private Betreiber außerhalb des zweiten Sektors.


Nur kurz nach dem Regulierungskonzept der Bundesnetzagentur zur Kupfer-Glasfaser-Migration hat die EU-Kommission ihren Entwurf für eine Verordnung über digitale Netze (Digital Networks Act, „DNA“) vorgelegt. Der am 21 Januar 2026 veröffentlichte DNA soll unter anderem bestehende Vorgaben des EU-Kodex für die elektronische Kommunikation ersetzen und neue Investitionsvoraussetzungen für den Ausbau fortgeschrittener Glasfaser- und Mobilfunknetze schaffen.


Steuerliche „Regimewechsel“ sind notorisch schwer. Ob es der Übergang bei der Besteuerung von Kapitaleinkünften (§ 20 EStG) hin zum Regime der Abgeltungsteuer (§ 32d EStG) ist oder der grundlegende Wechsel vom Anrechnungsverfahren zum Halb-/Teileinkünfteverfahren bei der Besteuerung von Körperschaften und ihrer Anteilseigner – immer stellen sich Friktionen am Schnittpunkt der Regime ein. Welche Probleme ergaben sich beim Übergang vom bisherigen System der semitransparenten Besteuerung von Publikums-Investmentfonds zugunsten eines intransparenten Systems zum 31.12.2017?
Gesellschafterdarlehen sind ein in der Praxis weit verbreitetes Instrument zur Finanzierung mittelständischer Kapitalgesellschaften. Gewährt ein Gesellschafter seiner Gesellschaft ein verzinsliches Darlehen, kann – neben Tilgungsregelungen – auch die Fälligkeit der Zinszahlung einvernehmlich aufgeschoben werden („Prolongation“). Maßgeblich für die Besteuerung der Zinsen beim Gesellschafter ist dabei der Zeitpunkt des Zuflusses. Der Bundesfinanzhof (BFH) hat mit Urteil vom 17. September 2025 entschieden, dass die Prolongation eines Zinsanspruchs vor Fälligkeit nicht zu einem steuerpflichtigen Zufluss führt – selbst bei einem beherrschenden Gesellschafter und unabhängig von der Fremdüblichkeit der Vereinbarung.

Der Jahreswechsel 2025/2026 stellt Arbeitgeberinnen und Arbeitgeber auch vor die Frage, was eigentlich mit dem Urlaub ihrer Beschäftigten aus dem Jahr 2025 passiert. Im Idealfall sollte nicht genommener Urlaub automatisch am 31. Dezember verfallen. Ganz so einfach ist es aber nicht. Arbeitgeberinnen und Arbeitgeber sollten hier unbedingt die Grundregeln kennen.
Der Maschinen‑ und Anlagenbau zählt zu den zentralen Industriezweigen Deutschlands und gilt seit Jahren als exportstarkes und innovationsgetriebenes Rückgrat der Wirtschaft. Gleichzeitig befindet sich die Branche in einem tiefgreifenden und herausfordernden Wandel, der von mehreren Entwicklungen gleichzeitig vorangetrieben wird. Digitalisierung, Fachkräftemangel, Nachhaltigkeit und geopolitische Risiken stehen dabei in engem Zusammenhang und verstärken ihre Wirkung gegenseitig. Unternehmen müssen diese Entwicklungen nicht nur verstehen, sondern aktiv gestalten, um ihre Wettbewerbsfähigkeit zu sichern. Das folgende Insight beleuchtet die wichtigsten Trends und Herausforderungen, die den Maschinenbau aktuell prägen, und zeigt auf, welche strategischen Auswirkungen sich daraus ergeben.
