BFH Insights
Wöchentliche, präzise Einordnungen aktueller BFH-Urteile. Alle relevanten Entscheidungen kompakt erklärt und praxisnah zusammengefasst.
Filter:
Wöchentliche, präzise Einordnungen aktueller BFH-Urteile. Alle relevanten Entscheidungen kompakt erklärt und praxisnah zusammengefasst.
Wo stehen Sie wirklich? Unsere Health Checks decken Risiken in Steuer und Compliance auf – kompakt, praxisnah, auf den Punkt.
Verpackungsrecht wird zur Managementaufgabe.


Mit dem GKV-Beitragssatzstabilisierungsgesetz reagiert der Gesetzgeber auf den Finanzierungsdruck in der gesetzlichen Krankenversicherung. Das im Juli 2026 verkündete Gesetz tritt in mehreren Stufen in Kraft; wesentliche Regelungen gelten ab 2027 und 2028. Es handelt sich um ein umfangreiches Artikelgesetz, das zahlreiche sozial- und krankenhausrechtliche Vorschriften ändert. Für Krankenhäuser ist es deshalb nicht nur gesundheits- und finanzpolitisch, sondern bereits mit Blick auf Planung, Rechnungslegung und Abschlussprüfung von Bedeutung.

Bei Veranlagungen und Betriebsprüfungen gemeinnütziger Körperschaften steht häufig die tatsächliche Geschäftsführung im Mittelpunkt. Mindestens ebenso wichtig ist jedoch die formelle Grundlage der Gemeinnützigkeit: die Erfüllung der satzungsmäßigen Voraussetzungen nach § 60 AO. Fehler in der Satzung können die Anerkennung der Gemeinnützigkeit gefährden und führen regelmäßig zu Rechtsstreitigkeiten. Mit zwei Entscheidungen vom 20. November 2025 hat der Bundesfinanzhof (BFH) wichtige Klarstellungen zur Bindungswirkung eines Feststellungsbescheids nach § 60a AO sowie zu den Anforderungen an die satzungsmäßige Vermögensbindung vorgenommen.


Bei der schenkungsteuerlichen Bewertung von Kommanditanteilen sind auch negative Werte des Anteils am Gesamthandsvermögen zu berücksichtigen. Das gilt selbst dann, wenn die Kommanditeinlage vollständig geleistet wurde und keine Nachschusspflicht besteht. Mit Urteil vom 29.7.2026 (II R 15/23) widerspricht der BFH der bisherigen Verwaltungsauffassung (R B 97.5 ErbStR 2019). Gerade bei Unternehmensnachfolgen mit gleichzeitig übertragenen Gesellschafterdarlehen kann dies den festzustellenden Erwerbswert erheblich mindern. Entscheidend ist die konsequente Anwendung des gesetzlichen Bewertungsschemas nach § 97 Abs. 1a BewG.

Das Bundesministerium für Finanzen (BMF) hat mit Schreiben vom 29. Dezember 2025 die Formularfelder u.a. für die • Umsatzsteuervoranmeldung 2026 • Umsatzsteuererklärung 2026 • Umsatzsteuersondervorauszahlung 2026 • Einkommensteuererklärung 2025 redaktionell geändert.


Für die finanzielle Eingliederung im Rahmen der umsatzsteuerlichen Organschaft genügt es nach dem BFH, dass der Organträger die Kapitalmehrheit hält und den einzigen Geschäftsführer der Organgesellschaft stellt – auch wenn deren Satzung für Gesellschafterbeschlüsse eine 2/3-Mehrheit verlangt, die er nicht erreicht. Für die Körperschaft- und Gewerbesteuer gilt dagegen ein strengerer Maßstab: Dort muss der Organträger eine satzungsmäßig generell geforderte qualifizierte Mehrheit selbst innehaben. Dieselbe Beteiligungsstruktur kann daher umsatzsteuerlich eine Organschaft begründen, ertragsteuerlich aber nicht (BFH v. 02.07.2026 – V R 36/24).
Nach einer Aufspaltung muss die übernehmende Gesellschaft die fünfjährige Vorbehaltensfrist der grunderwerbsteuerlichen Konzernklausel nicht neu durchlaufen. Der BFH rechnet ihr als partieller Gesamtrechtsnachfolgerin die Vorbesitzzeit der aufgespaltenen Gesellschaft zu, sofern die Beteiligung an der abhängigen Gesellschaft Gegenstand des Spaltungs- und Übernahmevertrags war (BFH v. 29.07.2026 – II R 5/23). Die Fristen des § 6a GrEStG sind nicht höchstpersönlich, sondern an das Halten der Beteiligung geknüpft. Auf Abspaltung und Ausgliederung lässt sich das Ergebnis allerdings nicht ohne Weiteres übertragen.
Der Europäische Gerichtshof (EuGH) hat mit Urteil vom 24. September 2026 (Rs. C-900/24, SVB) zwei bislang zentrale Grundsätze der Rechtsprechung des Bundesgerichtshofs (BGH) zur Fernwärmeversorgung verworfen. Nach Auffassung des EuGH verstoßen sowohl die sogenannte Dreijahreslösung als auch die Möglichkeit einer einseitigen Ersetzung missbräuchlicher und damit unwirksamer Preisänderungsklauseln durch Fernwärmeversorgungsunternehmen gegen die Vorgaben der europäischen Klauselrichtlinie 93/13/EWG über missbräuchliche Klauseln in Verbraucherverträgen.


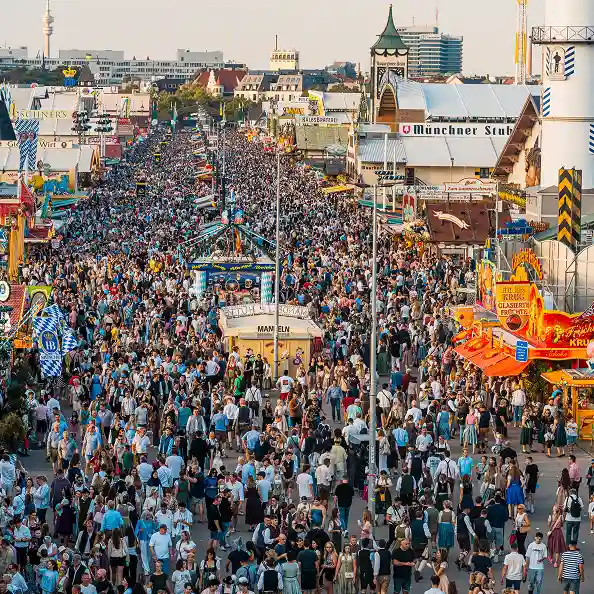
Das Münchener Oktoberfest 2026 ist vorbei. Auch in diesem Jahr haben viele Arbeitgeber einen Besuch der Wiesn für ein Teamevent genutzt. Ob Wiesn, Karneval oder andere Volksfeste – für Arbeitgeberinnen und Arbeitgeber können einzelne Vorfälle jedoch noch nachwirken. Denn was im Festzelt, auf dem Heimweg oder beim anschließenden Ausklang geschieht, ist nicht in jedem Fall reine Privatsache. Arbeitsrechtlich relevant wird ein Verhalten allerdings erst, wenn es einen hinreichenden Bezug zum Arbeitsverhältnis hat. Wo diese Grenze verläuft und welche Reaktion angemessen ist, hängt stets von den Umständen des Einzelfalls ab.

Prüfungsfeststellungen aus einer Außenprüfung können seit 2025 weit über die ursprünglich geprüfte Steuerart hinauswirken. § 153 Abs. 4 AO verpflichtet Steuerpflichtige, unanfechtbar umgesetzte Prüfungserkenntnisse auf andere Steuererklärungen zu übertragen, auch wenn diese andere Steuerarten oder bislang ungeprüfte Zeiträume betreffen. Besonders sensibel ist die Schnittstelle zwischen Umsatzsteuer und Versicherungsteuer. Hier kann ein einziger Sachverhalt über § 4 Nr. 10 UStG Auswirkungen auf beide Besteuerungssysteme entfalten. Der Beitrag zeigt, welche neuen Compliance-Pflichten entstehen, wo Auslegungsunsicherheiten bestehen und wie Unternehmen die damit verbundenen Risiken strukturiert steuern können.

Ambulante Pflegeleistungen können nach § 3 Nr. 20 Buchst. d GewStG auch dann gewerbesteuerfrei sein, wenn ein Dritter die Leistungen bündelt und mit den Sozialversicherungsträgern abrechnet. Entscheidend ist nach dem BFH nicht die zivilrechtliche Vertrags- oder Abrechnungskette, sondern wer die Pflege tatsächlich gegenüber den kranken oder pflegebedürftigen Personen erbringt und wer die Kosten wirtschaftlich trägt. Der Beschluss stärkt arbeitsteilige Versorgungsmodelle, stellt aber zugleich hohe Anforderungen an den Nachweis der 40-%-Grenze (BFH v. 28.07.2026 - VII R 35/24).
Mit einem Entwurf zur Überarbeitung des Anwendungsschreibens zum Investmentsteuergesetz reagiert die Finanzverwaltung auf zahlreiche Praxisfragen und aktuelle Entwicklungen in Rechtsprechung und Marktpraxis. Die geplanten Änderungen betreffen unter anderem die Voraussetzungen für Teilfreistellungen, Nachweispflichten bei Investmentfonds, die Behandlung ausländischer Fonds sowie verschiedene Spezialfragen im Bereich der Spezial-Investmentfonds. Der Entwurf enthält sowohl praxisfreundliche Klarstellungen als auch verschärfte Anforderungen an Dokumentation und Nachweisführung und dürfte daher für Kapitalverwaltungsgesellschaften, institutionelle Anleger und andere Marktteilnehmer von erheblicher Bedeutung sein.
Mit Ablauf des 14. September 2026 endete die Frist zur Einreichung der letzten Anträge auf energiewirtschaftliche Beihilfen. Damit ging für Unternehmen und Wirtschaftsprüfer eine gleichermaßen anspruchsvolle Phase zu Ende. Die entsprechenden Bescheide sowie die Auszahlungen werden bis Jahresende erwartet und leisten einen wichtigen Beitrag zur Finanzierung künftiger Investitionen begünstigter Unternehmen.


